
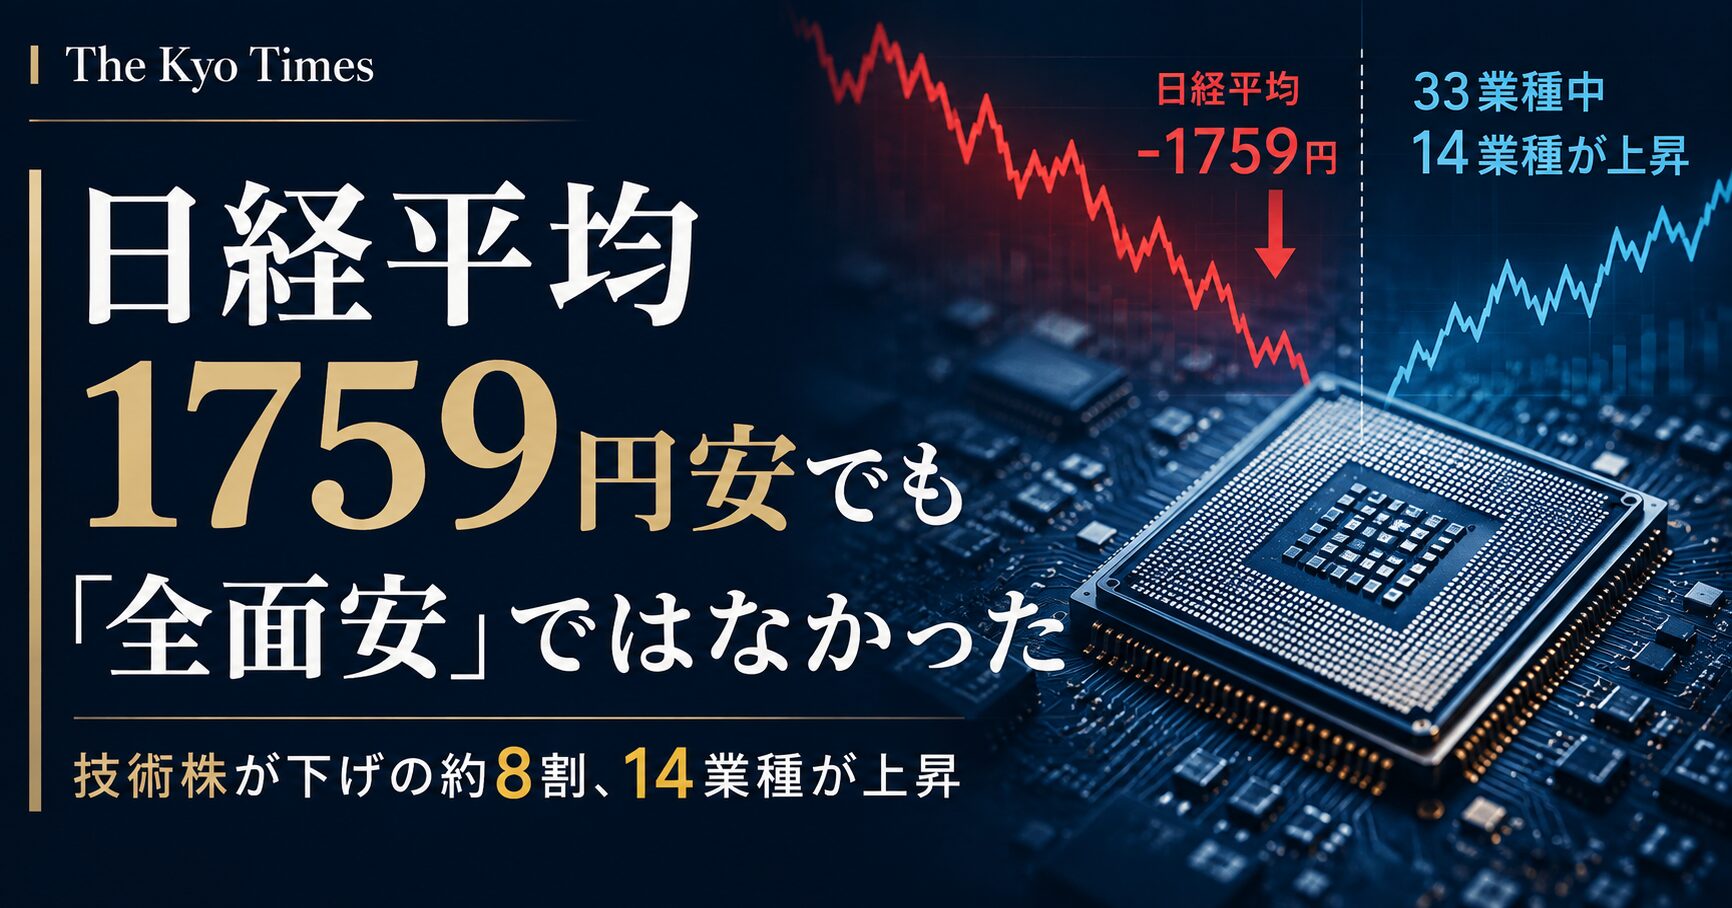
8月18日の東京市場で最も重要だったのは、日経平均が1759円安になったことそのものではありません。下げが市場全体に均等に広がったのではなく、技術株に極端に集中したことです。
日経平均株価は前日比1759円52銭(2.54%)安の6万7460円73銭。一方、TOPIXは1.05%安にとどまり、東証33業種のうち14業種は上昇しました。
日経平均プロフィルによると、「技術」セクターだけで日経平均を1406円06銭押し下げました。これは下げ幅全体の約80%です。
指数の大幅安と、日本株全体の弱さは同じではない。
それが今日の市場を読む出発点です。
1759円安を作ったのは「技術」だった
日経平均を構成する225銘柄では、値上がり80銘柄、値下がり142銘柄、変わらず3銘柄でした。全面安ではありませんが、指数への影響が大きい銘柄に売りが集中しました。
背景には日経平均の構造があります。「技術」セクターのウェートは56.41%。アドバンテストだけで12.83%、東京エレクトロンで8.40%を占めています。株価水準の高い半導体・技術株が大きく下がると、日経平均は市場全体以上に動きやすい構造です。
そして今日、この構造に金利上昇が重なりました。金利が上がる局面では、将来の利益への期待を大きく織り込んでいる高PER株ほど、相対的な割高感が意識されやすくなります。
ただし、「金利上昇だけが半導体安の原因だった」とまでは言えません。 足元まで上昇していた銘柄への利益確定売りなど、複数の要因が重なったと見るのが適切です。
原油高が映した、日本だけではない「金利上昇」
もう一つの重要材料が、中東情勢と原油です。
米国とイランの停戦を巡る交渉が停滞するなか、18日のブレント原油は1バレル91ドル台で推移しました。エネルギー価格の高止まりが、再びインフレ懸念を意識させています。
日本の新発10年物国債利回りは一時2.945%まで上昇し、1996年以来およそ30年ぶりの高水準を付けました。
もっとも、その後は5年債入札で強い需要が確認され、10年債利回りも高値から低下しました。つまり、今日は「金利が一方向に上がり続けた一日」でもありませんでした。
さらに重要なのは、債券売りが日本固有ではなかったことです。
米30年国債利回りも5.3%台と2007年以来の高水準となり、ドイツやフランスでも長期金利が多年ぶりの水準まで上昇しました。原油高によるインフレ懸念に加え、各国の財政や国債供給を巡る懸念も長期金利を押し上げています。
今日の日本株は、「日本の金利だけが突然上がった市場」ではなく、原油高を背景に世界で長期金利が上昇するなか、技術株の比重が大きい日経平均が強く反応した市場と見る方が自然です。
円安でも、技術株の下げは止まらなかった
為替市場では18日、円が1ドル=159円台後半まで弱含みました。
通常なら円安は、一部の輸出企業にとって業績面の支援材料になり得ます。しかし今日は、電気機器など技術株の下げを打ち消すほどの力にはなりませんでした。
一方、東証33業種では海運、鉱業、石油・石炭製品などが上昇率上位に入りました。中東情勢や資源価格を巡る思惑が、資源関連や海運には相対的な支援材料として意識されたとみられます。33業種のうち14業種が上昇しており、「日経平均2.54%安」という数字ほど市場内部は一方向ではありませんでした。
個人投資家にとって今日のポイントは、指数が大きく動いたときほど「何%下がったか」だけでなく、「誰が指数を動かしたか」を見ることです。
朝刊から変わったこと――「これから」だけではなく、すでに市場が意識した
今朝のThe Kyo Timesでは、4〜6月期GDPと国民総所得の差から、原油高が今後の輸入負担や家計にどう効いてくるのかを整理しました。
ただし、GDP統計そのものが今日の株価下落を引き起こしたわけではありません。
夕方になって確認できたのは、朝刊で相場を見る軸として挙げた**「長期金利・円・株」すべてに同じ日のうちに変化が現れたこと**です。
原油高は将来の家計負担という話だけではなく、インフレ懸念を通じて債券市場で金利を押し上げ、その金利上昇が株式市場でも意識され始めています。
朝は「これからどう効くか」だったものが、夕方には「市場がどう織り込み始めたか」まで見えるようになった。これが今日の朝刊と夕刊の違いです。
今夜から明日、見るべき3つ
確定している予定
今夜22時15分には、米FRBが鉱工業生産・設備稼働率を公表します。
なお、7月28〜29日開催分のFOMC議事要旨は、FRBの公式日程で米東部時間8月19日14時、日本時間では8月20日午前3時の公表が予定されています。「明日未明」ではなく、その次の重要材料です。
市場の注目点
今夜まず確認したいのは、原油価格と米長期金利がさらに上昇するのか、それとも落ち着くのかです。
18日夕方までに米30年債利回りは2007年以来の高水準となり、米株先物にも下押し圧力がかかっていました。米国市場でハイテク株が高金利をどこまで吸収できるかは、明日の東京市場にとっても重要です。
条件付きシナリオ
明日の東京市場では、日本10年債利回りが再び3%に接近するか、そして今日大きく売られた技術株とTOPIXの差が縮まるかを確認したいところです。
原油と長期金利が落ち着けば、今日のような技術株への集中した売りが和らぐ可能性があります。逆に両者が再び上昇すれば、高PER株への警戒が続く可能性があります。
8月18日の1759円安が教えたのは、指数の数字だけでは市場の温度を測れないということです。
今日は「日本株が全面的に弱かった日」というより、技術株の比重が大きい日経平均が、世界的な金利上昇局面でその特徴を強く表した日でした。
本記事は情報提供を目的としたものであり、特定の金融商品の売買を推奨するものではありません。



コメントを残す